•
Rekomendasi artikel lainnya
Lihat Semua

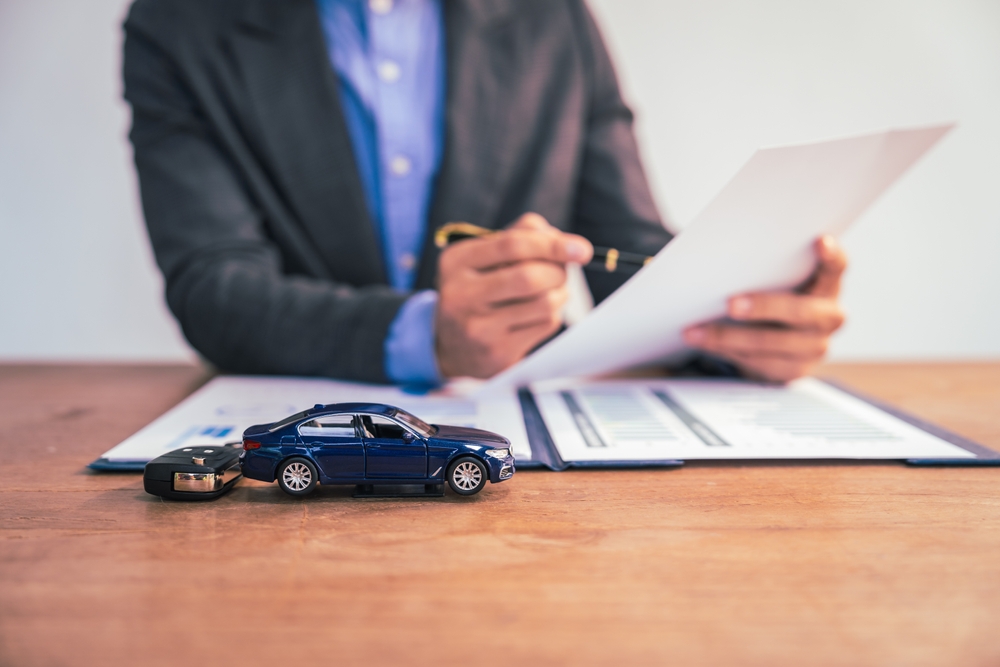
Ketika perusahaan membutuhkan kendaraan operasional, mesin produksi, atau alat berat, membeli aset secara tunai bukan selalu menjadi pilihan terbaik. Salah satu alternatif pembiayaan yang banyak digunakan adalah leasing atau sewa guna usaha.
Bagi pelaku bisnis, leasing dapat membantu memperoleh aset yang dibutuhkan tanpa harus mengeluarkan dana besar di awal. Namun, masih banyak yang menganggap leasing sama dengan kredit, padahal keduanya memiliki mekanisme dan tujuan yang berbeda.
Lalu, apa sebenarnya leasing, apa saja manfaatnya, serta bagaimana memilih skema pembiayaan yang sesuai dengan kebutuhan bisnis? Simak penjelasannya berikut ini.
Leasing adalah bentuk pembiayaan berupa penyediaan barang modal oleh perusahaan pembiayaan (lessor) kepada pengguna (lessee) untuk digunakan dalam jangka waktu tertentu dengan pembayaran secara berkala. Dalam beberapa jenis leasing, penyewa juga memiliki hak untuk membeli aset tersebut di akhir masa perjanjian.
Leasing umumnya dimanfaatkan untuk memperoleh aset produktif yang menunjang operasional bisnis, seperti kendaraan niaga, mesin industri, alat berat, hingga peralatan kantor. Berbeda dengan pembelian tunai, perusahaan dapat menggunakan aset tersebut sambil mencicil sesuai kesepakatan.
Baca Juga: Mengenal Jenis-jenis Modal Usaha untuk Mendukung Keberlanjutan Bisnis
Agar lebih mudah dipahami, berikut ini beberapa contoh leasing yang sering ditemui di berbagai sektor bisnis:
Sebuah perusahaan logistik menggunakan leasing untuk memperoleh armada truk baru tanpa harus membayar seluruh harga kendaraan di awal.
Pabrik manufaktur memanfaatkan leasing untuk mendapatkan mesin produksi dengan pembayaran bertahap.
Perusahaan di bidang FnB menggunakan leasing untuk memperoleh berbagai peralatan operasional, seperti mesin kopi, freezer, atau oven.
Klinik atau rumah sakit memperoleh peralatan medis melalui leasing agar investasi awal tidak terlalu besar.
Dengan cara ini, perusahaan dapat tetap menjalankan operasional sekaligus menjaga arus kas tetap sehat.
Beberapa waktu terakhir, leasing menjadi pilihan banyak perusahaan karena menawarkan sejumlah keuntungan, di antaranya:
Perusahaan tidak perlu mengalokasikan dana dalam jumlah besar untuk membeli aset secara tunai. Dengan demikian, modal yang tersisa dapat digunakan untuk kebutuhan operasional bisnis lainnya.
Pembayaran leasing dilakukan secara berkala sesuai dengan jumlah dan tenor yang telah disepakati. Hal ini dapat membantu perusahaan mengelola cash flow bisnis dengan lebih baik.
Manfaat berikutnya dari leasing adalah mempercepat pengadaan aset. Bisnis dapat segera menggunakan aset yang dibutuhkan tanpa harus menunggu dana terkumpul, sehingga aktivitas operasional bisnis bisa berjalan lancar.
Ketika permintaan pasar meningkat, leasing memungkinkan perusahaan menambah aset produktif tanpa mengganggu likuiditas perusahaan. Hal ini secara tidak langsung dapat menunjang ekspansi usaha.
Baca Juga: Pentingnya Kredit Sepeda Motor untuk Perkembangan Bisnis
Secara umum, terdapat dua jenis leasing yang paling dikenal, yaitu finance lease dan operating lease. Berikut ini penjelasannya:
Finance lease merupakan sewa guna usaha dengan hak opsi. Setelah masa perjanjian berakhir, lessee dapat memilih untuk membeli aset sesuai ketentuan yang telah disepakati. Jenis ini banyak digunakan untuk aset yang akan dipakai dalam jangka panjang.
Operating lease adalah sewa guna usaha tanpa hak opsi kepemilikan. Setelah kontrak selesai, aset dikembalikan kepada lessor. Skema ini biasanya dipilih ketika perusahaan hanya membutuhkan aset dalam periode tertentu atau ingin menghindari biaya kepemilikan jangka panjang.
Meskipun sama-sama menjadi solusi pembiayaan, leasing dan kredit memiliki beberapa perbedaan penting.
Pada leasing, aset umumnya masih menjadi milik perusahaan pembiayaan (lessor) selama masa perjanjian berlangsung. Pada finance lease, penyewa dapat memiliki kesempatan untuk membeli aset setelah masa sewa berakhir sesuai ketentuan yang disepakati.
Sementara itu, pada kredit, pembiayaan diberikan kepada debitur untuk membeli aset atau memenuhi kebutuhan tertentu. Mekanisme kepemilikan aset bergantung pada jenis kredit dan perjanjian yang berlaku, tetapi tidak mengenal konsep hak opsi seperti pada leasing.
Leasing secara khusus ditujukan untuk memperoleh barang modal atau aset produktif, seperti kendaraan operasional, mesin produksi, alat berat, atau peralatan kantor. Sebaliknya, kredit memiliki cakupan yang lebih luas. Selain untuk membeli aset, kredit juga dapat digunakan sebagai modal kerja, ekspansi usaha, renovasi, hingga berbagai kebutuhan operasional perusahaan.
Pada leasing, pembiayaan hanya dapat digunakan untuk aset yang menjadi objek perjanjian. Sementara itu, kredit, terutama kredit usaha umumnya memberi fleksibilitas lebih besar karena dapat dimanfaatkan sesuai tujuan pembiayaan yang telah disetujui, misalnya untuk menambah stok barang, meningkatkan kapasitas produksi, maupun memperluas jaringan bisnis.
Leasing cocok apabila perusahaan membutuhkan aset tertentu tanpa harus mengeluarkan investasi besar di awal, misalnya kendaraan operasional atau mesin produksi.
Namun, jika kebutuhan bisnis lebih berfokus pada penambahan modal kerja, pengembangan usaha, atau pembiayaan operasional, kredit usaha biasanya menjadi solusi yang lebih sesuai karena memberikan ruang penggunaan dana yang lebih fleksibel.
Baca Juga: 4 Manfaat Kredit Usaha Rakyat untuk Perputaran Cashflow Bisnis Dagang UMKM
Leasing dapat menjadi solusi yang tepat ketika bisnis membutuhkan aset produktif tanpa investasi awal yang besar. Namun, apabila perusahaan memerlukan dana untuk modal kerja, ekspansi usaha, pembelian bahan baku, atau berbagai kebutuhan operasional lainnya, fasilitas kredit usaha bisa menjadi pilihan yang lebih fleksibel.
Melalui Kredit Usaha dari Ocean by BCA, pelaku usaha dapat memperoleh berbagai pilihan pembiayaan yang disesuaikan dengan kebutuhan bisnis, baik untuk modal kerja maupun investasi. Dengan solusi yang tepat, perusahaan dapat mengembangkan usaha sekaligus menjaga pengelolaan keuangan tetap sehat.