•
Rekomendasi artikel lainnya
Lihat Semua

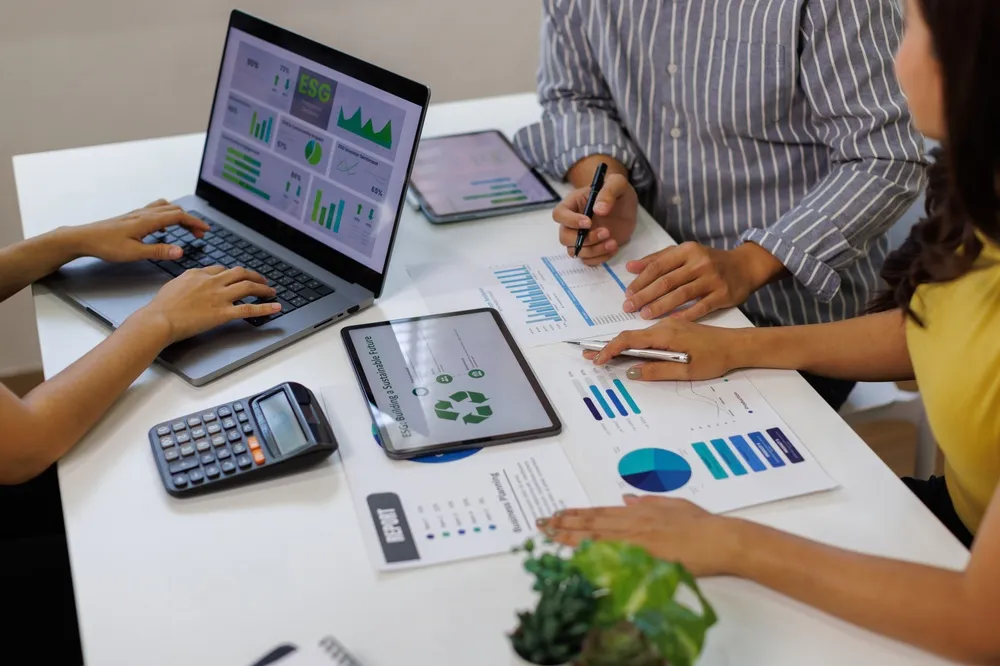
Sejak diterbitkannya POJK No.51/POJK.03/2017 tentang Penerapan Keuangan Berkelanjutan bagi Lembaga Jasa Keuangan, Emiten, dan Perusahaan Publik, penyusunan Laporan Keberlanjutan telah menjadi bagian dari praktik keterbukaan informasi perusahaan di Indonesia. Namun, beragamnya kerangka pelaporan yang digunakan membuat informasi keberlanjutan antarperusahaan sulit untuk dibandingkan. Di tingkat global, kebutuhan akan standar yang seragam dijawab oleh International Sustainability Standards Board (ISSB) melalui penerbitan IFRS Sustainability Disclosure Standards, yaitu IFRS S1 dan IFRS S2.
Sejalan dengan perkembangan tersebut, Dewan Standar Keberlanjutan Ikatan Akuntan Indonesia (DSK IAI) mengesahkan Standar Pengungkapan Keberlanjutan (SPK) pada 1 Juli 2025, yang terdiri dari PSPK 1 tentang Persyaratan Umum Pengungkapan Informasi Keuangan terkait Keberlanjutan dan PSPK 2 tentang Pengungkapan terkait Iklim. Kedua standar yang mengadopsi IFRS S1 dan IFRS S2 ini berlaku efektif mulai 1 Januari 2027, dengan opsi penerapan dini bagi entitas yang telah siap. Peluncurannya dilakukan bersama Bank Indonesia, Kementerian Keuangan, dan Otoritas Jasa Keuangan (OJK), menjadikan Indonesia bagian dari 33 yurisdiksi yang telah mengimplementasikan kerangka pelaporan keberlanjutan global.
PSPK 1 mengatur landasan konseptual pengungkapan, antara lain penyajian yang wajar, materialitas, entitas pelapor, dan informasi terhubung ke laporan keuangan. PSPK 1 berlaku untuk risiko dan peluang terkait keberlanjutan secara umum, sedangkan PSPK 2 berfokus secara khusus pada risiko dan peluang terkait iklim. Keduanya menggunakan empat konten inti (core content) yang sama, yaitu: (1) tata kelola, mengenai pengawasan isu keberlanjutan oleh organ perusahaan; (2) strategi, mengenai dampak risiko dan peluang terhadap model bisnis; (3) manajemen risiko, mengenai proses identifikasi, penilaian, dan pemantauan risiko; serta (4) metrik dan target, mengenai ukuran kinerja dan sasaran yang ditetapkan. Pembeda utama standar ini adalah tuntutan agar informasi keberlanjutan terhubung secara jelas dengan angka-angka dalam laporan keuangan.
Melalui PSPK 2, perusahaan dituntut untuk mengungkapkan dampak risiko fisik dan risiko transisi iklim terhadap model bisnis, rantai nilai, dan kinerja keuangan, termasuk ketahanan strategi perusahaan terhadap berbagai skenario iklim. Perusahaan juga perlu mengungkapkan emisi gas rumah kaca (GRK) Scope 1, 2, dan 3. Bagi lembaga jasa keuangan, emisi Scope 3 mencakup emisi yang dibiayai (financed emissions), yaitu emisi yang berasal dari kegiatan usaha debitur dan portofolio investasinya.
Implikasi standar ini tidak hanya dirasakan oleh perusahaan pelapor, tetapi juga oleh pelaku usaha di sepanjang rantai nilai (value chain). Ketika perusahaan besar dan lembaga keuangan perlu melaporkan emisi rantai nilainya, kebutuhan data dari pemasok, mitra usaha, dan debitur pun akan meningkat. Pelaku usaha yang telah memiliki pencatatan penggunaan energi, pemetaan risiko iklim, serta penanggung jawab isu keberlanjutan akan lebih siap memenuhi kebutuhan tersebut. Lebih jauh, kesiapan ini dapat membuka akses yang lebih luas terhadap pembiayaan berkelanjutan dan memperkuat kepercayaan mitra bisnis maupun investor. Adapun cakupan entitas yang wajib menerapkan standar ini akan mengikuti ketentuan dari otoritas terkait.
Standar pengungkapan yang seragam dan terukur juga berperan penting dalam menghindari praktik greenwashing. Dengan metrik yang dapat dibandingkan dan terhubung dengan laporan keuangan,
klaim keberlanjutan perusahaan dapat diuji secara lebih objektif oleh pemangku kepentingan (stakeholders).
BCA sebagai lembaga jasa keuangan terus memperkuat keterbukaan informasi keberlanjutan, termasuk pengungkapan terkait iklim, sejalan dengan perkembangan standar nasional maupun global. Di saat yang sama, BCA mendukung nasabah dalam menjalani transisi menuju ekonomi rendah karbon melalui pembiayaan berkelanjutan. Temukan keterbukaan informasi keberlanjutan BCA di Laporan Keberlanjutan 2025 pada laman https://pustaka.bca.co.id/ESG/2026/File/20260212-SR25-BCA-ID.pdf
Penerapan PSPK 1 dan PSPK 2 menandai babak baru, ketika informasi keberlanjutan memiliki kedudukan yang setara dengan informasi keuangan. Mempersiapkan diri sejak dini bukan lagi pilihan, melainkan langkah strategis bagi perusahaan yang ingin tumbuh secara berkelanjutan dan berdaya saing global.
#BCAforSustainability
Sumber : diolah dari berbagai sumber.